Los derechos fundamentales de las personas usuarias financieras en la Argentina están consagrados por el marco regulatorio del Banco Central de la República Argentina (BCRA), la Ley de Defensa del Consumidor (Ley 24.240) y la Constitución Nacional.LA RESPONSABILIDAD CIVIL DEL BANCO FRENTE A LOS CLIENTES Elena Isabel Sogari1 Introducción 2 Introduccion
- Principios fundamentales de la relación de consumo
En toda relación comercial con entidades financieras, las personas usuarias tienen derecho a:
- Protección de la seguridad e intereses económicos: Salvaguarda contra prácticas abusivas, cobros indebidos o cobros no pactados.
- lista 1Introduccion
- lista 2 Introduccion
- lista 3 Introduccion
- lista 4 Introduccion
- Información clara, suficiente, veraz y de fácil acceso: Obtener detalles completos sobre términos, condiciones, comisiones, tasas de interés y Costo Financiero Total (CFT) antes y durante la contratación, así como recibir copia íntegra de todos los instrumentos firmados.
- Libertad de elección: Opción de seleccionar productos de manera individual (p. ej., en contratos multiproducto o paquetes) y elegir coberturas de seguros sin condicionamientos atados.
- Trato equitativo y digno: Atención libre de discriminación por motivos de género, raza, edad, religión o condición económica, así como protección contra conductas condescendientes o lenguaje sexista en la publicidad y atención.
2. Garantías y derechos operativos específicos
- Revocación y rescisión sencilla (“Botón de arrepentimiento” y “Botón de baja”): Facultad de revocar la aceptación de un producto o servicio dentro de los 10 días hábiles de contratado sin costo alguno, así como finalizar contratos o cancelar débitos automáticos en forma unilateral desde la banca por Internet.
- lista 1Introducccion
- lista 2Introduccion
- lista 3Introduccion
- lista 4Introduccion
- lista 5Introduccion
- Inclusión y accesibilidad: Atención prioritaria a personas con movilidad reducida. Además, las entidades deben ofrecer documentos en sistema Braille, lectura por texto-a-voz en plataformas digitales y personal capacitado en Lengua de Señas Argentina (LSA) para garantizar el acceso en igualdad de condiciones y sin cargos adicionales.
- lista 1Introduccion
- lista 2Introduccion
- lista 3Introduccion
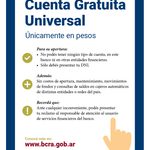
- Cuentas bancarias gratuitas y servicios por ventanilla: Derecho a la apertura de una Caja de Ahorros en pesos gratuita o Cuenta Gratuita Universal, y a realizar operaciones por ventanilla sin restricciones de monto ni de tipo de transacción.
- lista 1Introduccion
- lista 2Introduccion
- lista 3Introduccion
- lista 4Introduccion
- Protección contractual y reintegros: Las cláusulas ambiguas se interpretan siempre a favor del usuario y las cláusulas abusivas se consideran nulas. Asimismo, ante cobros impropios o en exceso de lo pactado, la entidad debe reintegrar los importes con intereses compensatorios en un plazo de 5 a 10 días hábiles.
- Notificación previa de cambios: Cualquier modificación en las condiciones o costos pactados debe ser notificada con al menos 60 días de anticipación, otorgando el derecho a rescindir el contrato sin cargo antes de su entrada en vigencia.
- Canales de reclamo y resolución: Acceso a un Servicio de Atención al Usuario con un plazo máximo de respuesta de 10 días hábiles. Si la respuesta es insatisfactoria o no se emite a tiempo, el usuario puede elevar su reclamo en segunda instancia ante el BCRA o ante las autoridades de Defensa del Consumidor.
Deja un comentario